
核心事件披露
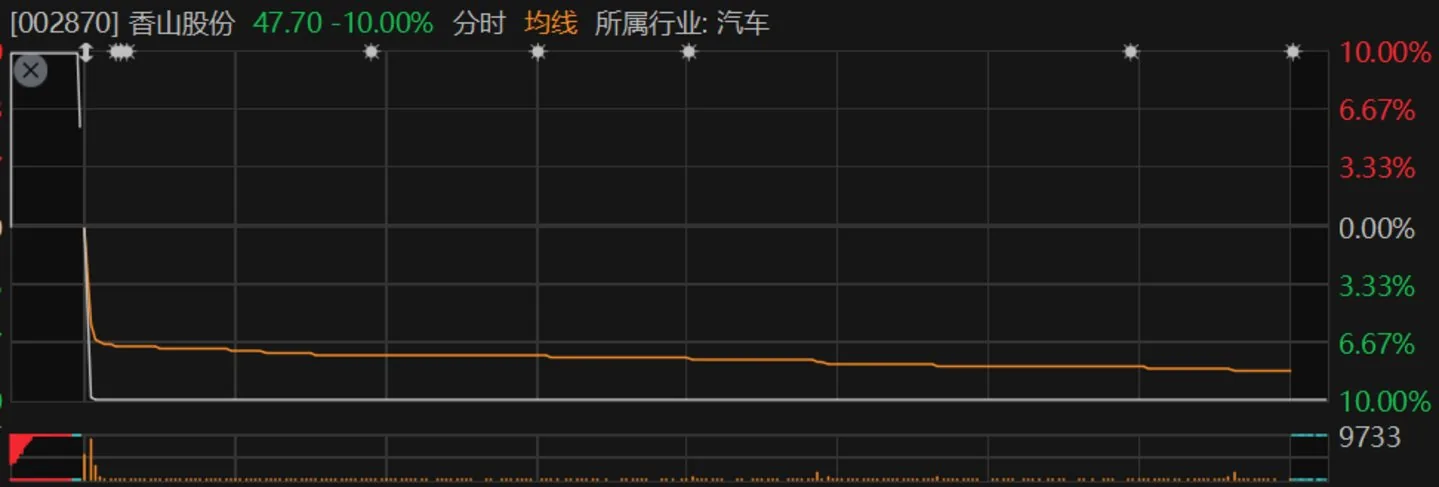
香山股份(002870.SZ)于2026年9月14日晚间正式披露收购浙江武珞智慧城市技术有限公司100%股权的重组预案,暂定交易对价8亿元。上市公司计划采用"发行股份+支付现金"相结合的方式完成本次交易,复牌日(9月15日)即跌停至47.70元收盘。
- 交易结构:现金支付占比51%(约4.08亿元),股份支付占比49%,股份发行价35元/股
- 业绩承诺:补偿义务人承诺标的公司2027-2029年扣非净利润累计不低于4亿元,即年均1.33亿元
- 关键时间点:业绩承诺区间直接跳过2026年,聚焦未来三年
- 市场反应:停牌前20日股价累计上涨35.69%,复牌即跌停,反映投资者谨慎态度
收购逻辑与标的演变
武珞智慧虽被包装为"国产GPU四小龙之一沐曦股份的第五大新增客户",但其核心业务并非自始聚焦AI算力。公司成立于2021年,直至2024年才正式切入算力业务,初期以贸易经销模式运行——对外采购算力硬件产品后进行二次调试与适配再销售,并无自有产线。
关键转折点出现在2025年12月:宁波智能制造基地建成投产,武珞智慧才真正转向自研生产制造模式,完成从贸易商向硬件集成厂商的身份切换。
财务数据呈现惊人增长曲线:
- 2024年营收294万元,处于亏损状态
- 2025年营收3666万元,净利润1907万元
- 2026年上半年营收跃升至3.05亿元,净利润2810万元
反差数据在于:从年营收不足5000万元到半年营收突破3亿元仅用一年半时间,但其业绩高度依赖上游沐曦GPU芯片供货与下游智算中心资本开支节奏,供应链管控与规模化量产能力尚未经过完整周期考验。
协同效应与风险并存
香山股份给出的收购逻辑落脚于业务协同效应:
- 制造能力赋能:香山股份在汽车零部件领域的精密制造、供应链管理与热管理技术积累,可支持武珞智慧服务器的规模化生产
- 技术反哺延伸:武珞智慧的液冷散热、算力硬件技术,未来可能应用于车载算力、新能源储能等场景
预案同时明确提示:车载算力与智算中心服务器分属两套完全不同的客户认证与供应链体系,协同更多是中长期愿景,短期难以快速兑现订单收益。
主业承压背景
这场跨界收购的背后,是香山股份自身主业正处于阵痛期:
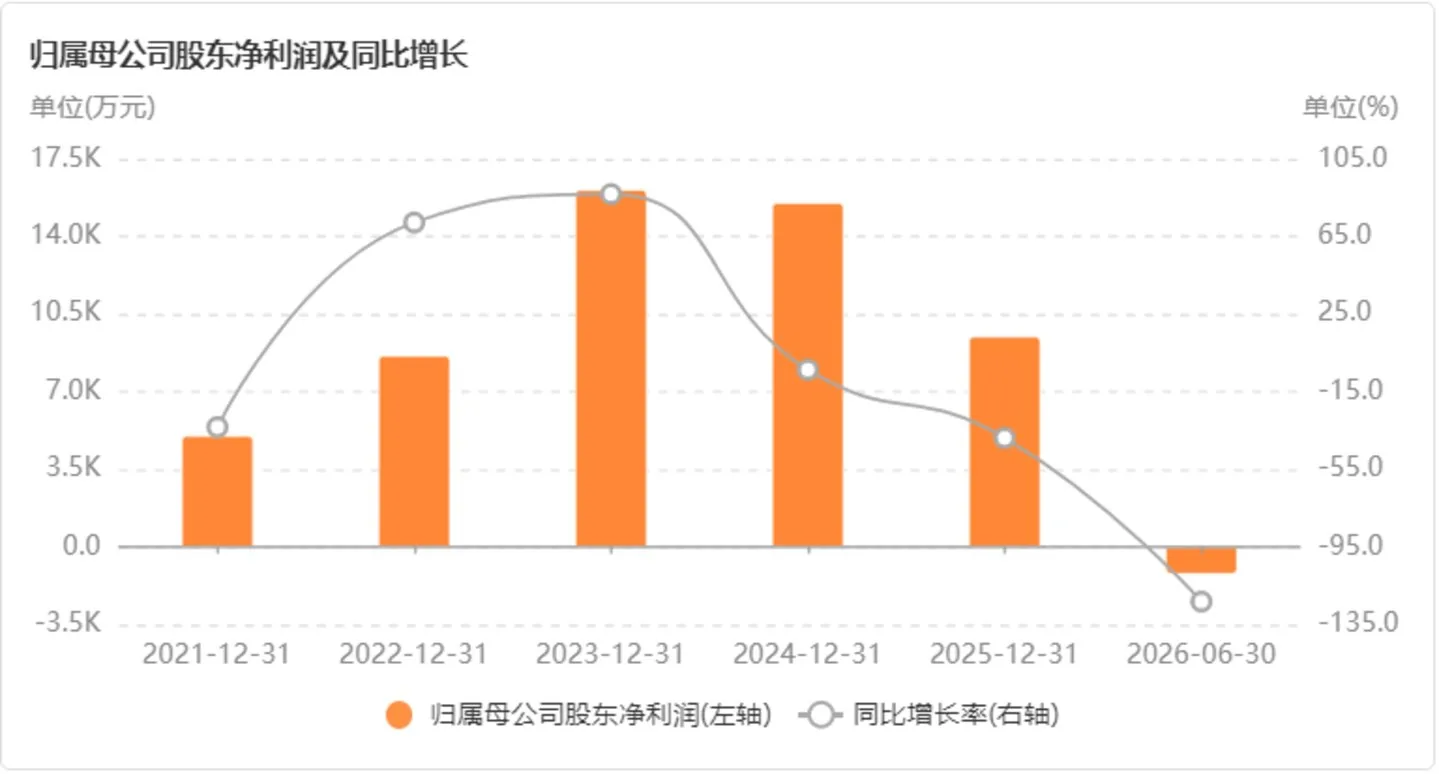
- 2026年上半年营收24.02亿元,同比下滑18.23%;净亏损1229.90万元,由盈转亏
- 核心子公司均胜群英受豪华车市场下行拖累,基本盘(汽车空气管理系统)收入同比下降4.28%
- 新能源充配电业务虽高速增长50.40%,但毛利率仅15.88%,显著低于座舱部件23.33%的毛利率水平
- 大额汇兑损失侵蚀利润约2800万元(受益于全球化业务布局,大量欧元/美元结算业务受汇率波动影响)
- 2025年末剥离衡器业务后,失去重要的利润缓冲垫,盈利压力完全集中于汽车零部件主业
落地建议
- 适合短线投机者关注:若AI算力板块情绪升温,该股可能因概念属性获得资金关注,但需警惕业绩承诺兑现不及预期风险
- 适合长期价值投资者再等等:建议等待2026年年报确认主业企稳信号、武珞智慧全年业绩可见性提升后再评估入场时机
写在最后
跨界收购AI算力标的反映传统制造企业寻求第二增长曲线的普遍焦虑。能否真正打通"汽车端+智算端"技术复用壁垒,将决定此次豪赌是转型契机还是新风险起点。