
核心事件
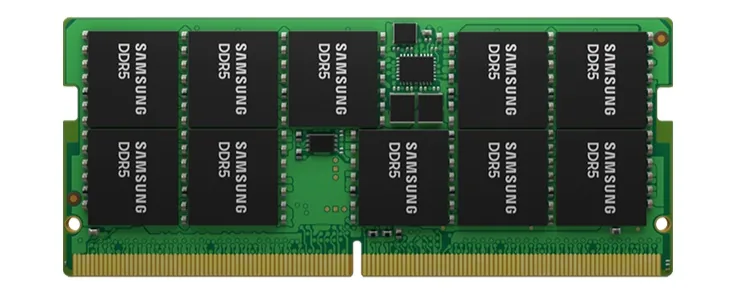
三星电子正扩大通用存储器模组制造业务的外包规模,以集中资源发展AI半导体后端产能。韩媒THE ELEC于当地时间9月15日报道该消息。核心事实如下:
- 外包对象:Dreamtech、HANYANGDGT、SFA Semiconductor三家合作方
- 扩产地域:印度、越南、菲律宾
- 释放产能用途:AI半导体后端生产
- 闲置资源现状:温阳、天安封装厂用于DDR5模组等通用产品生产被视作资源错配
战略调整背景与细节
三星电子当前面临半导体洁净室空间与制造设备极度短缺的现实约束。根据报道,其位于韩国温阳和天安的现有封装厂用于DDR5内存模组、固态硬盘等通用产品生产,则属于“在浪费资源”。这一判断反映出半导体行业下游应用分化的加剧——高端AI芯片对封装工艺、散热设计与良率控制提出更高要求,而通用存储模组则更侧重成本与规模效应。
三家合作方的扩产动向也印证了这一趋势:
- Dreamtech 在印度扩充产能
- HANYANGDGT 在越南扩充产能
- SFA Semiconductor 在菲律宾扩充产能
值得注意的是,三星自身封装能力闲置与AI扩产需求形成鲜明反差:在行业普遍讨论产能扩张的背景下,三星反而需通过外包释放自有资源。这不同于美光、SK hynix等对手选择自主扩产路径,凸显其在先进制程后的后端封装环节面临阶段性瓶颈。
行业逻辑与技术背景
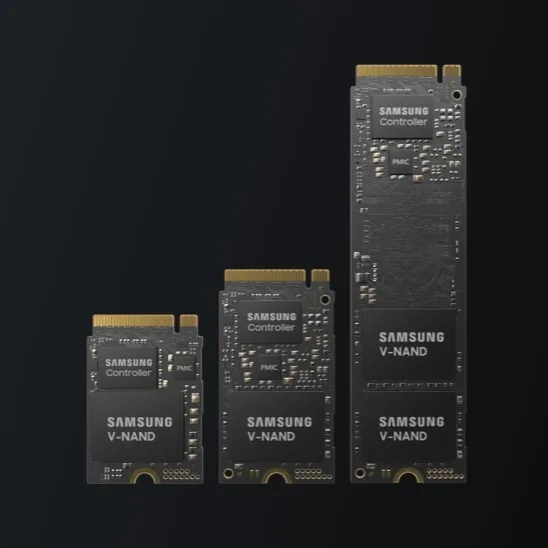
通用存储模组指DDR5内存模组、SSD固态硬盘等标准化产品,技术门槛相对较低、竞争高度价格敏感;而AI半导体后端生产涉及HBM高带宽内存集成、chiplet先进封装等复杂流程,依赖洁净室等级与精密设备。
封装产值的天花板正被抬高。据行业共识,先进封装占AI芯片总成本比例已从5%升至15%-20%,且对洁净室 Class 1000 以下环境要求严格。三星将温阳、天安等厂转用于通用产品的做法,在物理资源层面确实存在机会成本——这些洁净室若改用于HBM或AI ASIC封装,单厂产出价值可数倍提升。
读者建议
- 企业采购方:若需通用DDR5模组或SSD现货,可关注Dreamtech、HANYANGDGT等外包合作方近期的新品,供应链分散可能带来短期价格缓冲期
- 技术开发者:若涉及AI加速卡、HBM集成方案,建议优先验证三星、美光等掌握先进封装能力的厂商,通用模组外包不会影响其高端产品交付
写在最后
存储行业的‘分层生存’逻辑愈发清晰:上游材料与设备巨头靠技术壁垒盈利,中游IDM若无法在细分赛道建立量产优势,则需通过外包协同修复资产效率。三星此次调整,正是对半导体轻资产运营风向的务实响应。