结论先说:WQU 和 QuantConnect 解决的是两个不同的问题。WQU 补知识体系,QuantConnect 练研究流程。单独用任何一个,都会留缺口。
自学量化的人大多走过同一条弯路:跑通一个回测,Sharpe 3.7,兴奋,上实盘,账户爆炸。问题往往出在策略写出来了,写的人却说不清自己为什么这么做。
把 WQU 和 QuantConnect 放在一起看,边界其实很清楚。
WQU:把地基打完
WorldQuant University 最大的价值是课程体系完整。它的教学顺序是一条从底往上的线:
数学 → 统计 → Python → 金融数据 → Machine Learning → Financial Engineering
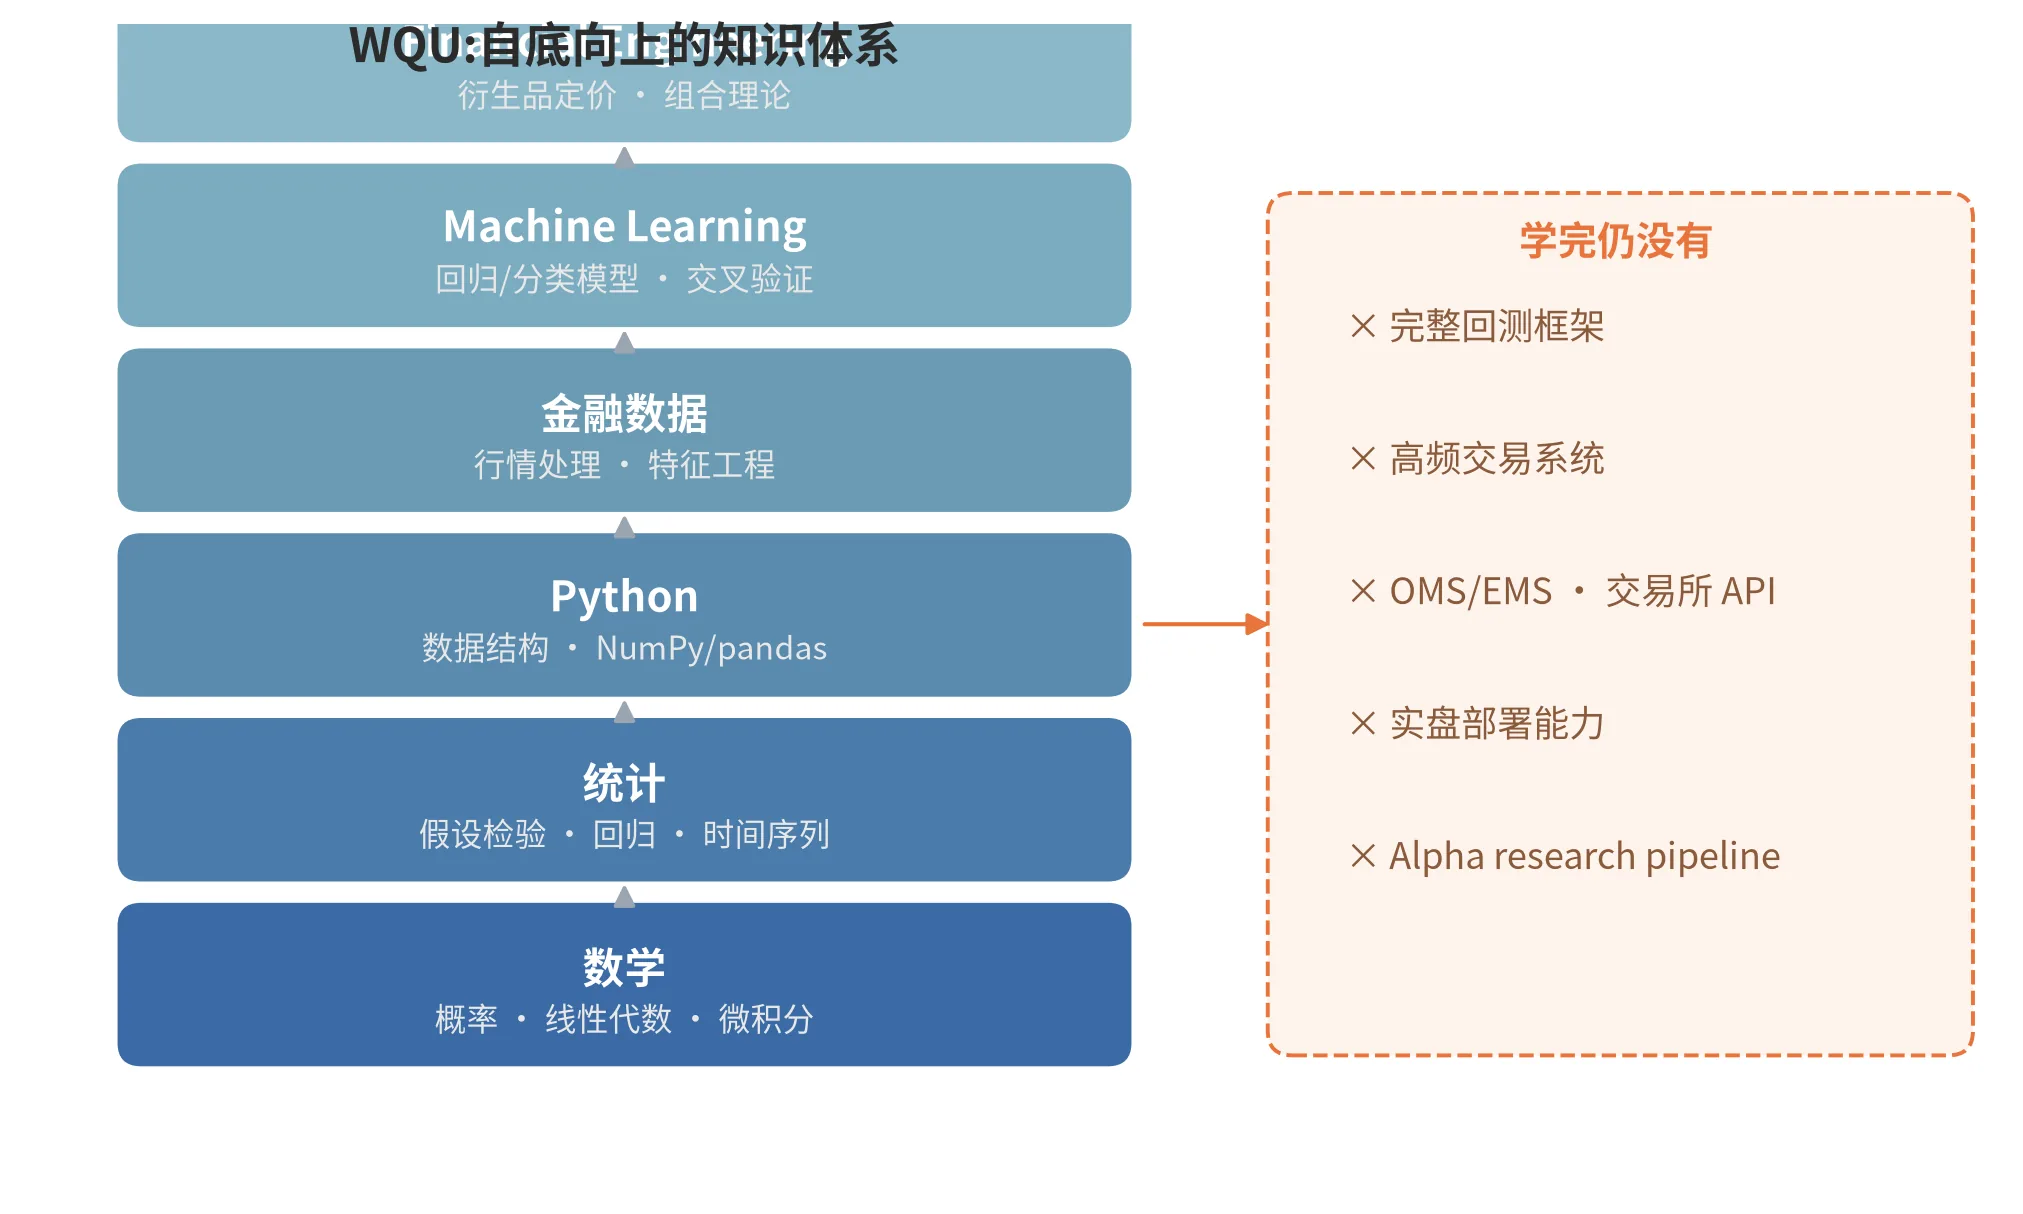
这条线和碎片化教学相反:WQU 不会今天教 RSI,明天教均线,后天教一个套利策略。
对于已经有研究训练、但计算机和量化知识体系不完整的人,这种方式合适。
它的短板也在这里。WQU 是基础教育层,学完之后手里并不会有:
- 完整回测框架
- 高频交易系统
- OMS/EMS
- 交易所 API 对接
- 实盘部署能力
- Alpha research pipeline
一句话定位:「我要把量化基础系统补起来」,选它。
QuantConnect:把流程跑通
QuantConnect 的价值和 WQU 完全错开。它让你真的做 Quant Research,整条 pipeline 是:
数据 → Feature Engineering → Alpha → Portfolio Construction → Risk Management → Execution → Backtest → Live Trading
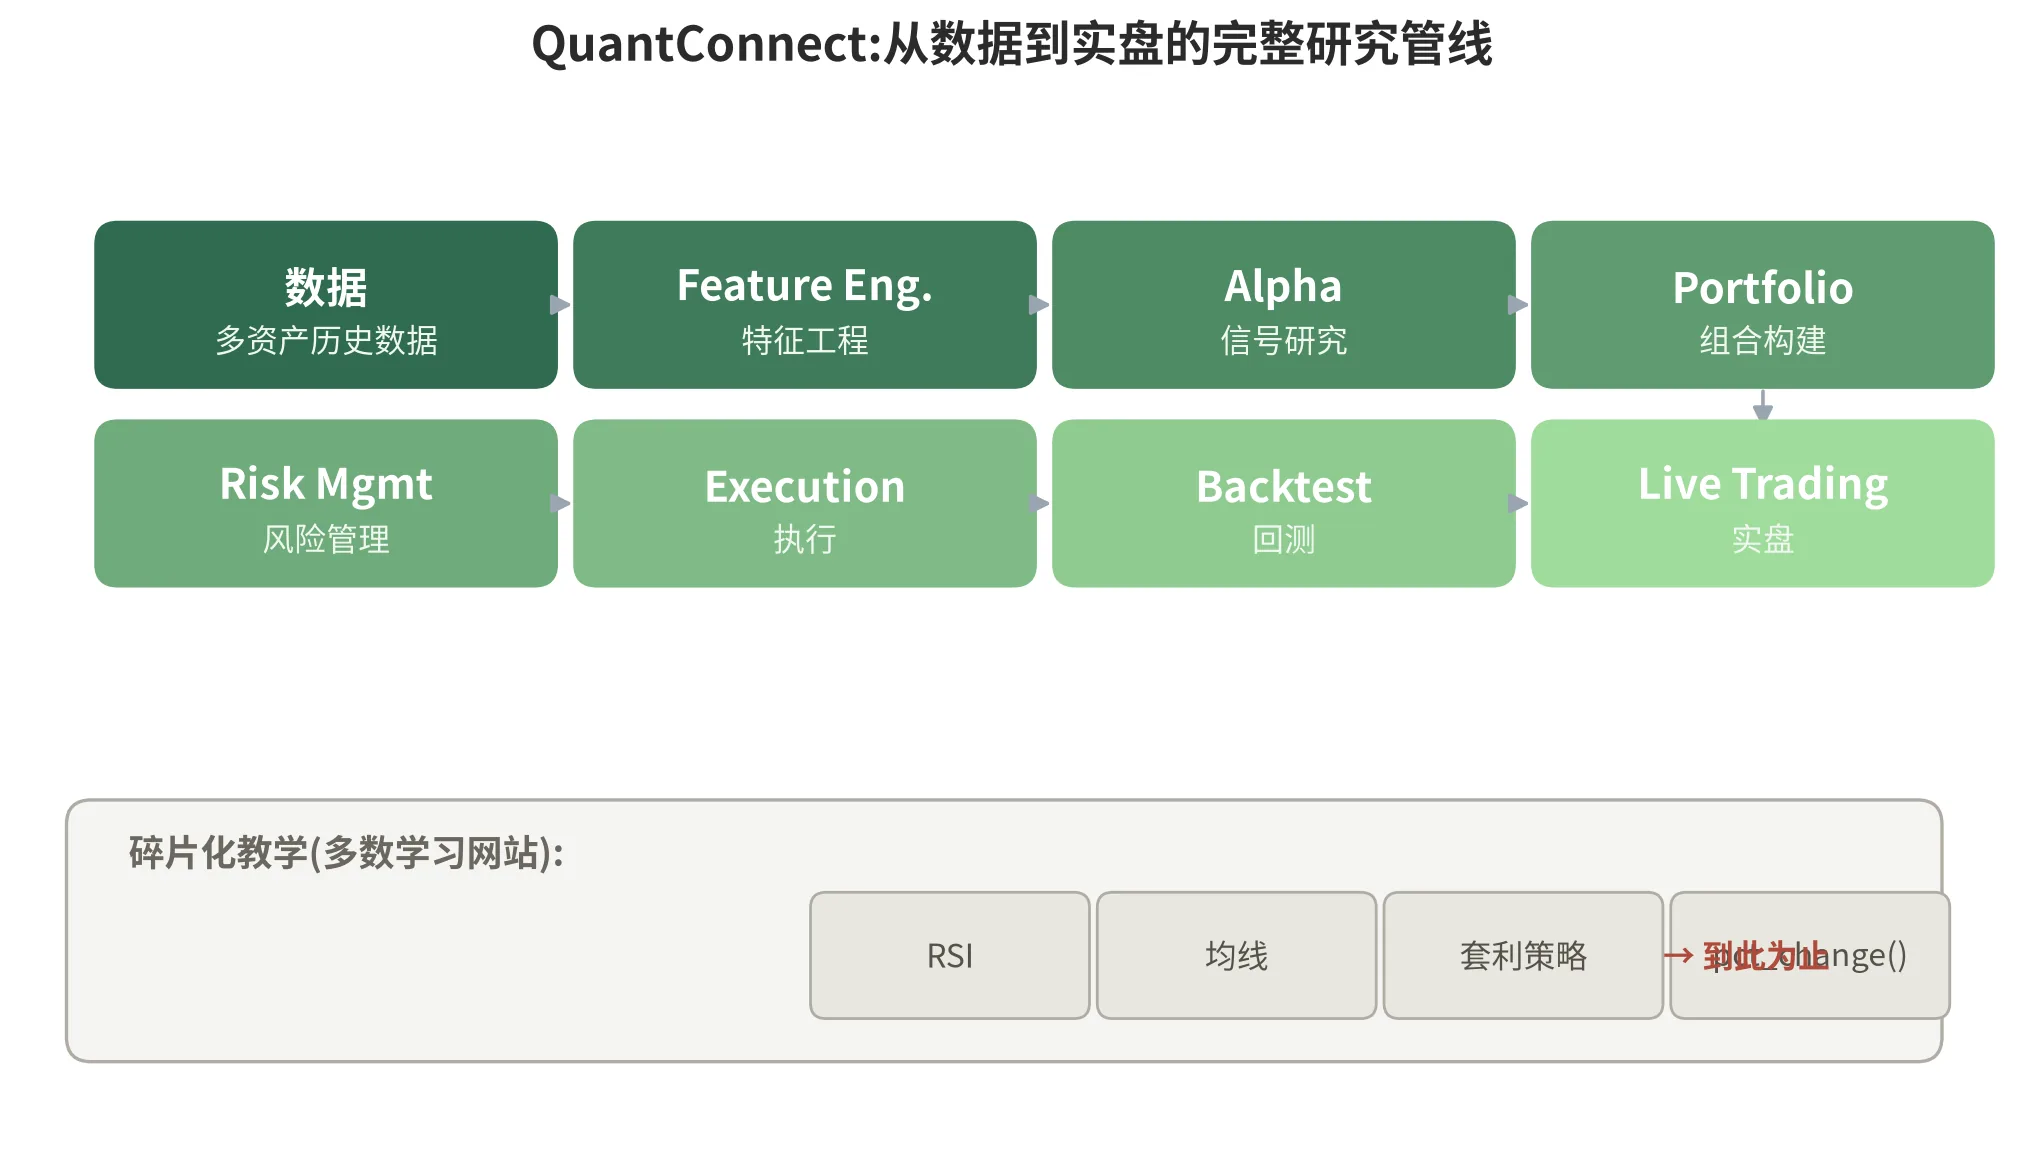
这条链路接近实际的量化研究工作。
三个具体优点:
① 资产覆盖完整。 Equity、ETF、Futures、Options、Forex、Crypto 都能研究。
② LEAN 引擎开源。 它背后的回测引擎 LEAN 本身是开源项目,代码可以拿下来读。
③ 从 Research to Live。 大量学习网站的教学停留在 df['close'].pct_change(),然后宣布"恭喜你,你已经完成量化交易"。QuantConnect 更接近真实的研究流程。
它的缺点恰恰是太像实验室,不像学校。用久了很容易出现一种状态:「我会写策略,但我不知道自己为什么这么做。」
具体到几类常见策略,RSI sweep、Grid、Momentum、Mean Reversion,加上 PBO、DSR、CSCV 这些回测检验方法,没有统计基础打底,结局通常是:
Backtest → Sharpe 3.7 → 兴奋 → Overfit → 实盘爆炸
如果你想知道 PBO 和 DSR 到底在算什么,两篇原始论文都值得直接读:Bailey 等人的 《The Probability of Backtest Overfitting》,以及 Bailey 和 López de Prado 的 《The Deflated Sharpe Ratio》。
组合用法
两条路径拼起来才完整:
| 缺口 | 补法 |
|---|---|
| 统计、概率基础薄弱 | WQU 或教材先行 |
| 只会写策略、说不清为什么 | 回到 WQU 的统计与金融工程课程 |
| 有理论、没碰过真实数据 | QuantConnect 走 research → backtest → live 全流程 |
QuantConnect 最好和 WQU 或教材一起使用:前者给手感,后者给判断力。
判断力落到操作上就一件事:每个策略上实盘前,先答出 PBO 是多少。答不上来,就还没到上实盘的时候。