
核心事件与关键数据
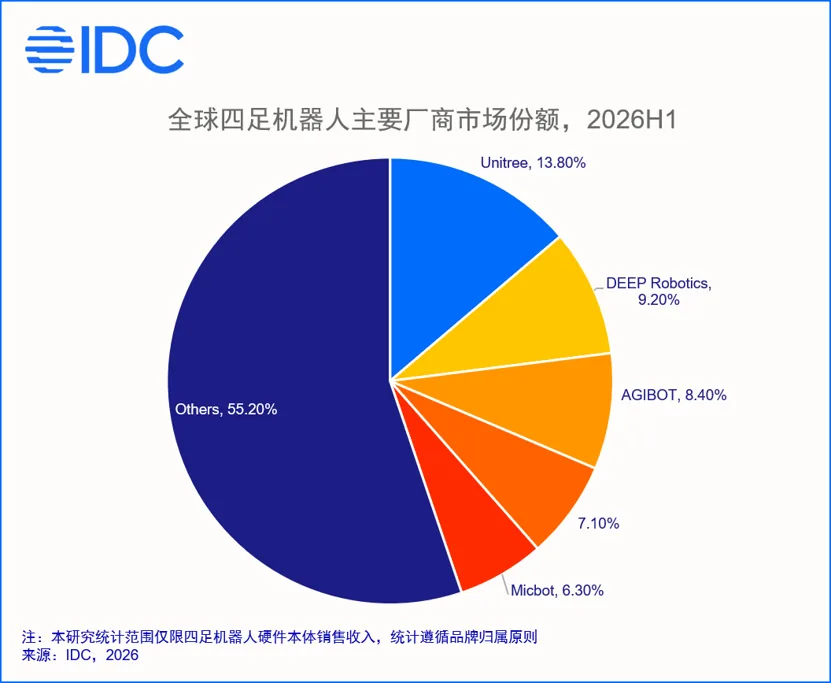
国际数据公司(IDC)于2026年9月21日发布《全球四足机器人市场份额,1H26》报告。核心硬信息如下:
- 报告发布时间:2026年9月21日
- 涵盖时段:2026年上半年(1H26)
- 全球出货量:超4.9万台,同比增长92.5%
- 全球市场规模:超4亿美元(约合26.82亿元人民币),同比增长95.4%
- 行业应用市场规模:超2.7亿美元(约合18.1亿元人民币),同比增长125.1%
- 行业应用部署量:超1.9万台,同比增长260.5%
结构性分化:出货与收入严重错位
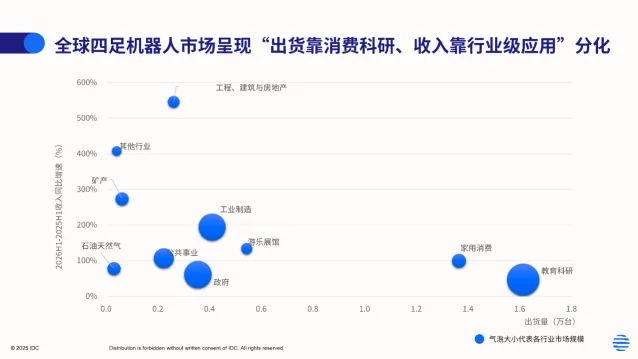
报告揭示了一个关键反差现象:教育科研和家用消费领域贡献了约60%的出货量,却仅贡献不到三分之一的收入;而政府、工业制造、公共事业等行业级应用,用不到40%的出货量拿走了超过三分之二的收入。
这种“出货靠消费科研、收入靠行业应用”的特征,反映行业正从早期以硬件销售和教育普及为主的阶段,转向以高价值场景解决方案为核心的商业化深化阶段。
从细分市场看,工业制造成为增速最快的行业应用方向:2026年上半年工业应用市场规模约7,675万美元(约合5.15亿元人民币),同比增长194.2%;部署量超4,100台,出货量同比增长537.9%。这一增速远超整体市场水平,表明工业场景正成为厂商重点拓展方向。
市场格局:中企主导多梯队竞争
报告指出,当前全球四足机器人市场呈现多梯队竞争、厂商定位分化特征:
- 中国厂商集群:宇树科技(Unitree)、云深处科技(DEEP Robotics)、智元机器人(AGIBOT)、具微科技(Micbot)依托供应链、成本与规模化制造优势,加速覆盖消费、科研及多行业应用
- 欧美厂商代表:ANYbotics、Boston Dynamics聚焦政府、工业、石油天然气及特种作业等专业场景
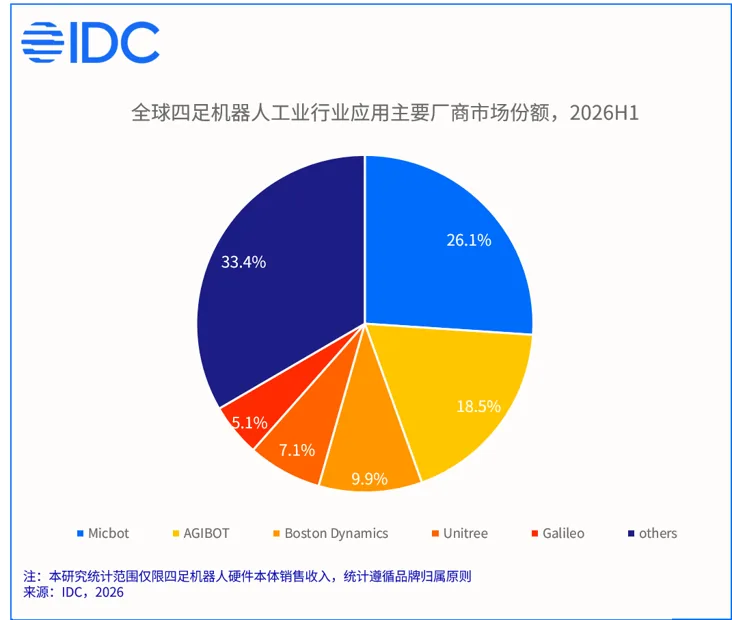
在行业级应用市场,云深处科技位居首位,其在电力巡检、工业巡检、应急消防等场景具备广泛部署基础与成熟解决方案能力。具微科技则凭借轮足机器人与工业具身大脑,在高危工业场景推进防爆等特种产品量产,工业市场收入份额位居前列。智元机器人通过生态合作伙伴模式快速拓展工业应用,波士顿动力与宇树科技亦同步探索工业场景延伸。
市场趋势与 appended观察
2025年全球四足机器人市场已进入规模化发展阶段,全年出货量约5.8万台,市场规模超4.9亿美元(约合32.85亿元人民币),较2024年实现翻倍以上增长。2026年上半年延续高增长态势,商业化进程明显加快。
读者落地建议
- 若您属于企业用户(如电力、能源、制造业):建议+=关注行业级四足机器人在巡检、特种作业场景的落地方案,当前市场竞争加剧、技术成熟度提升,采购窗口期已打开
- 若您属于科研机构或教育单位:可把握消费级产品成本下行机遇,享受更高性价比的入门级平台;但需注意科研级任务能力与工业级稳定性的要求差异
- 若您属于初创企业或开发者:未来竞争将从硬件参数转向AI能力、行业场景适配、软件生态与整体解决方案能力,需及早构建垂直领域知识壁垒
写在最后
四足机器人市场已在硬件本体技术层面趋于成熟,竞争重心正从硬件参数转向AI能力与行业Know-How的深度融合。消费市场仍是规模化与成本优化的关键力量,而行业应用则是实现商业价值闭环的核心路径——二者构成并行不悖的双轮驱动结构。