
核心事件概要
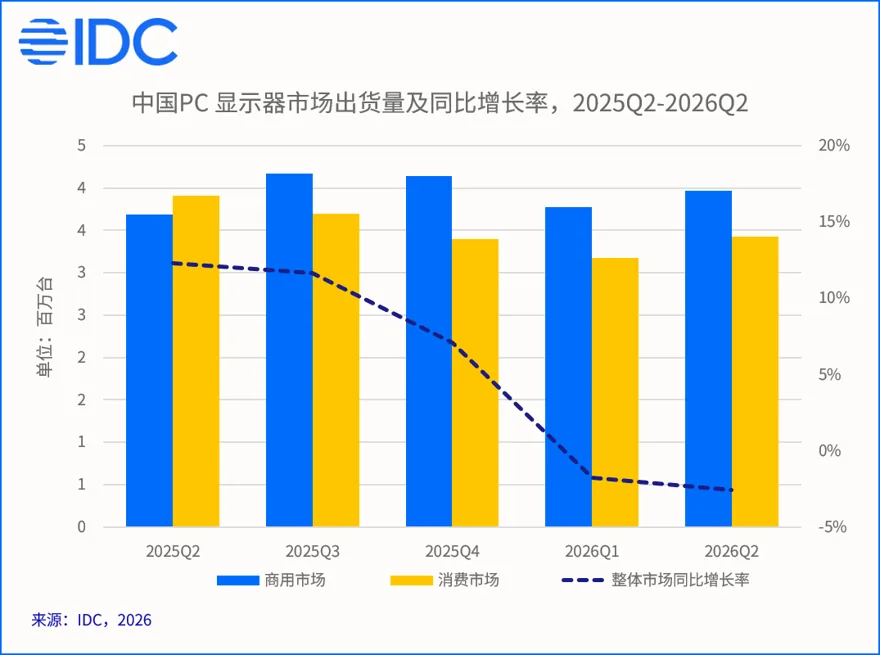
国际数据公司(IDC)于2026年9月18日发布《2026年第二季度中国PC显示器市场季度跟踪报告》,披露2026年上半年市场关键数据:
- 发布时间:2026年9月18日
- 统计周期:2026年1月—6月
- 市场出货总量:1430万台(同比下降2.2%)
- 商用市场:770万台(同比增长5.7%)
- 消费市场:660万台(同比下降10.1%)
关键转折点:尽管整体仅微跌2.2%,但商用与消费市场增速差超过15个百分点,标志着行业从“普涨普跌”转向“结构性分化”新阶段。
市场分化:商用坚挺 vs 消费疲软
报告指出,商业市场增长主要来自政府及大型企业台式机集中采购释放的需求,上半年商用显示器出货量实现5.7%的正增长。但结构性特征明显——中小企业采购意愿偏弱,其显示器出货量同比下降5.4%。
与之形成鲜明对比的是消费市场持续承压。电竞显示器虽为行业竞争焦点,但在大盘低迷环境下增长受限,2026年上半年仅微增1.0%。这种商用正增长、消费双位数下滑的剪刀差,凸显出两种市场驱动逻辑的根本转变:商用端依赖企业IT预算与设备更新周期,消费端则受个人换机意愿与可选支出影响更大。
值得注意的是,台式机采购存在“需求前置效应”,当前对显示器的拉动作用即将收窄;叠加8月多家厂商宣布显示器涨价,下半年商用显示器出货节奏或将受到扰动。
成本与利润压力并存
显示驱动芯片与电源芯片的价格持续上涨,持续推高整机制造成本。然而终端市场竞争激烈,厂商向上游议价能力有限,涨价向下游传导阻力较大,导致整机厂商利润空间持续承压。
为应对成本压力并维持盈利,头部厂商同步调整产品策略:加快中高端产品布局,同步收缩低端产品供给。2026年上半年OLED、Mini LED及双模显示器迎来新品集中发布周期,推动电竞显示器出货量微增1.0%,市场份额提升至38.6%。
高端市场窗口期已至
随着高端面板产能持续释放,2000元以上价位段显示器迎来发展窗口期。IDC数据显示,该价位段中OLED产品占比已超50%。OLED、Mini LED及多模显示器正成为品牌争夺高端市场的核心突破口。
IDC预测,2026年中国OLED显示器出货量将实现翻倍增长,标志着高端化趋势已从概念走向实际销售数据的驱动。
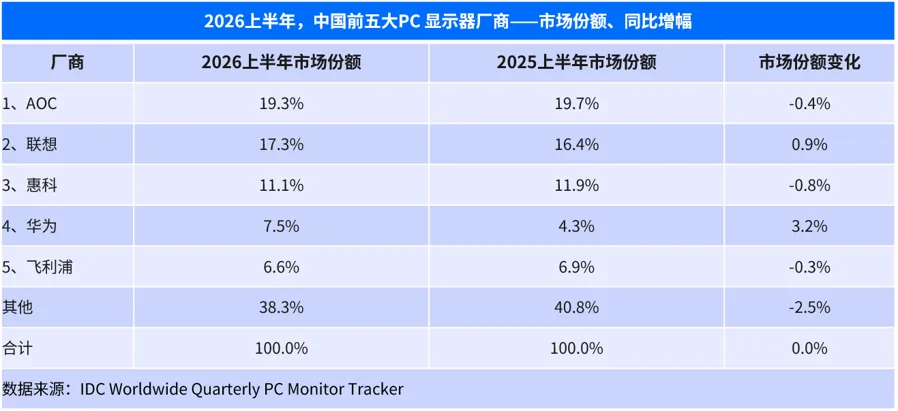
厂商市场份额变动(2026年上半年)
| 品牌 | 市场份额 | 同比变动 |
|---|---|---|
| AOC | 19.3% | -0.4% |
| 联想 | 17.3% | +0.9% |
| 惠科 | 11.1% | -0.8% |
| 华为 | 7.5% | +3.2% |
| 飞利浦 | 6.6% | -0.3% |
注:表格数据仅反映源材料提及的五家厂商;“+”表示同比增长,“-”表示同比下降。
消费者选择建议
- 适合立即入手的用户:企业IT采购负责人或中小企业采购人员,可把握当前商用市场稳中有增窗口期,在台式机集中采购尾声前完成显示器集成升级;电竞爱好者若关注OLED/Mini LED新品,可参与下半年新品发布潮,享受技术迭代红利。
- 建议再观望的用户:常规家用升级用户,若预算有限且无明确性能需求,可等待2026年下半年商用涨价传导与新品落地后的价格区间再行决策;中低端显示器产品供给收缩可能导致低端市场选择减少、质价比下降。
写在最后
市场分化本质是需求分层的外显——企业采购聚焦稳定性与TCO(总拥有成本),个人消费则更重体验与情感价值。当“普涨普跌”的增量逻辑终结,存量竞争下的精准定位能力将成为厂商核心竞争力。