
核心数据速览
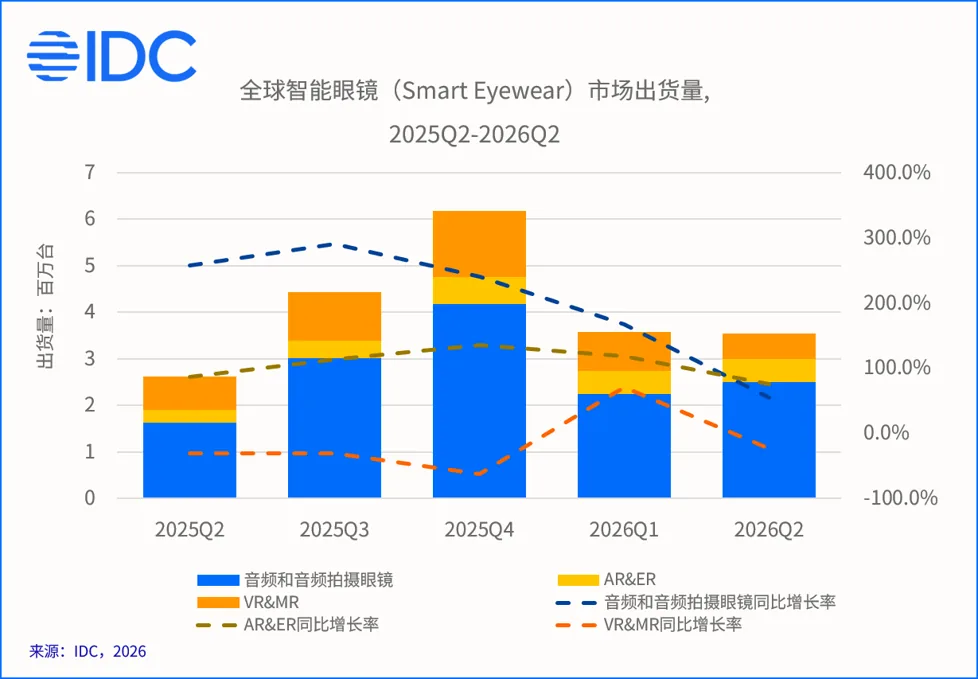
国际数据公司(IDC)于2026年9月17日发布《全球智能眼镜市场季度跟踪报告》,显示2026年第二季度全球智能眼镜市场表现亮眼:全球出货量达354.7万台,同比增长35.3%;2026年上半年累计出货711.4万台,同比增长70.5%。市场结构呈现明显分化,音频及拍摄类眼镜成为增长主力,AR/ER眼镜加速渗透,而VR/MR头显则面临调整。
- 音频及音频拍摄眼镜:出货249.4万台,同比增长54%
- AR/ER眼镜:出货50.5万台,同比增长75.7%
- VR/MR头显:出货54.8万台,同比下降23.3%
市场格局:国际大厂主导,中国厂商加快全球化
国际头部厂商持续引领行业方向。Meta凭借其音频类智能眼镜稳居市场领先地位,并积极筹备新品发布;苹果首款智能眼镜已进入量产倒计时,行业竞争重心正从单纯硬件出货转向生态系统和AI体验的深度融合。
中国科技创新厂商全球化步伐明显加快。雷鸟海外拓展提速,Q3将发布iO系列显示类智能眼镜,在全球及中国消费级AR&ER眼镜市场保持领先;Xreal海外市场出货已占全球比例超过60%,产品线覆盖入门级至游戏市场,Q3将在海外正式发布Project Aura完善高端布局;Inmo计划与王嘉尔联名拓展时尚场景;Viture专注细分市场,在北美等地表现稳健;Rokid海外出货增加,二季度在全球非全彩眼镜市场保持领先。
意外反差:中国市场首次负增长
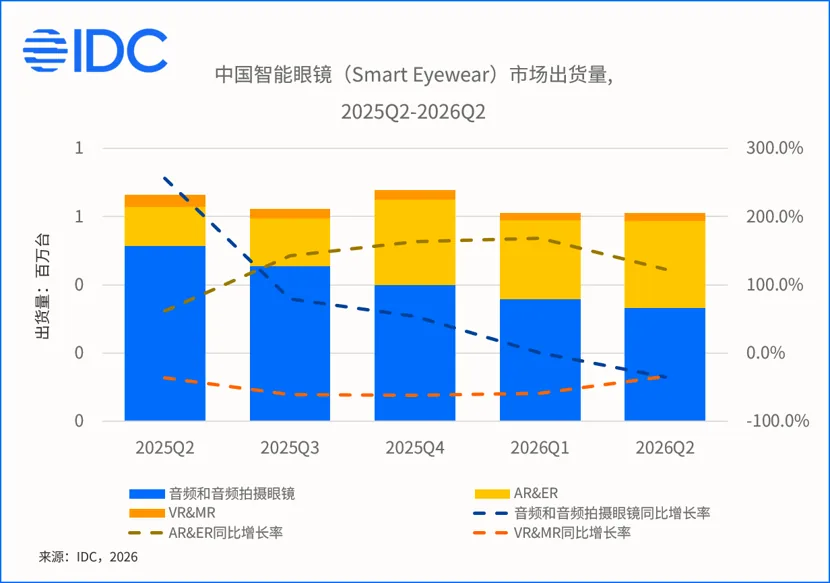
尽管全球市场表现强劲,中国市场2026年第二季度出货61.1万台,同比下滑8.0%,为市场首次负增长。下滑主要源于音频眼镜市场:本季度音频和音频拍摄眼镜出货33.2万台,同比下降35.4%。
市场结构升级的同时也暴露出结构性问题:
- 音频拍摄眼镜市场份额已超过音频眼镜,占比达55.3%,同比增长81.4%
- 头部品牌产品进入生命周期末期,新产品尚未形成有效接力
- 产品同质化突出,缺乏差异化创新,影响消费者换新意愿
- 尽管有国补政策和促销活动,用户购买决策依然谨慎
IDC分析师指出,智能眼镜作为终端生态与AI能力融合的重要交互入口,其潜在价值尚未完全释放。只有当产品体验、内容生态和实际应用场景进一步丰富,产业链参与者和终端消费群体才会持续扩大。
代表产品线对比(基于公开数据)
| 品牌 | 产品线 | 定位 | 海外市场占比/表现 |
|---|---|---|---|
| 雷鸟 | GT系列 | 高端观影体验 | 全球消费级AR&ER市场领先 |
| 雷鸟 | V4 AI | 轻量化拍摄眼镜 | Q3发布iO系列显示类产品 |
| Xreal | XBX A01+ | 入门级 | 海外出货超全球60% |
| Xreal | R1 | 游戏市场 | Q3发布Project Aura |
| Rokid | 非全彩系列 | 办公/工业场景 | 全球非全彩眼镜市场领先 |
| Inmo | 联名款 | 时尚消费场景 | Q3计划发布王嘉尔联名款 |
| Viture | 细分市场 | 垂直领域 | 北美等地表现稳健 |
用户选购建议
适合立即入手:追求日常通勤辅助导航、轻量内容消费的用户;对音频功能有强需求且预算有限者可关注音频拍摄眼镜升级换代;影像创作用户可留意V4 AI等轻量化拍摄眼镜的实际成像表现。
建议再等等:期待深度AR交互体验的用户;对当前音频眼镜同质化设计敏感者;中国市场用户可待Q3新品密集发布后评估生态协同能力是否满足本地化需求。
写在最后
智能眼镜市场正从单一硬件竞争迈入AI与生态协同的新阶段。即便短期出现区域性波动,技术创新、多终端协同与场景拓展已为行业注入可持续增长动能。AR/ER眼镜75.7%的高增长与VR/MR的阶段性回调,共同指向轻量化、实时信息交互产品已成为下一代移动终端的主流形态。