
核心事实概览
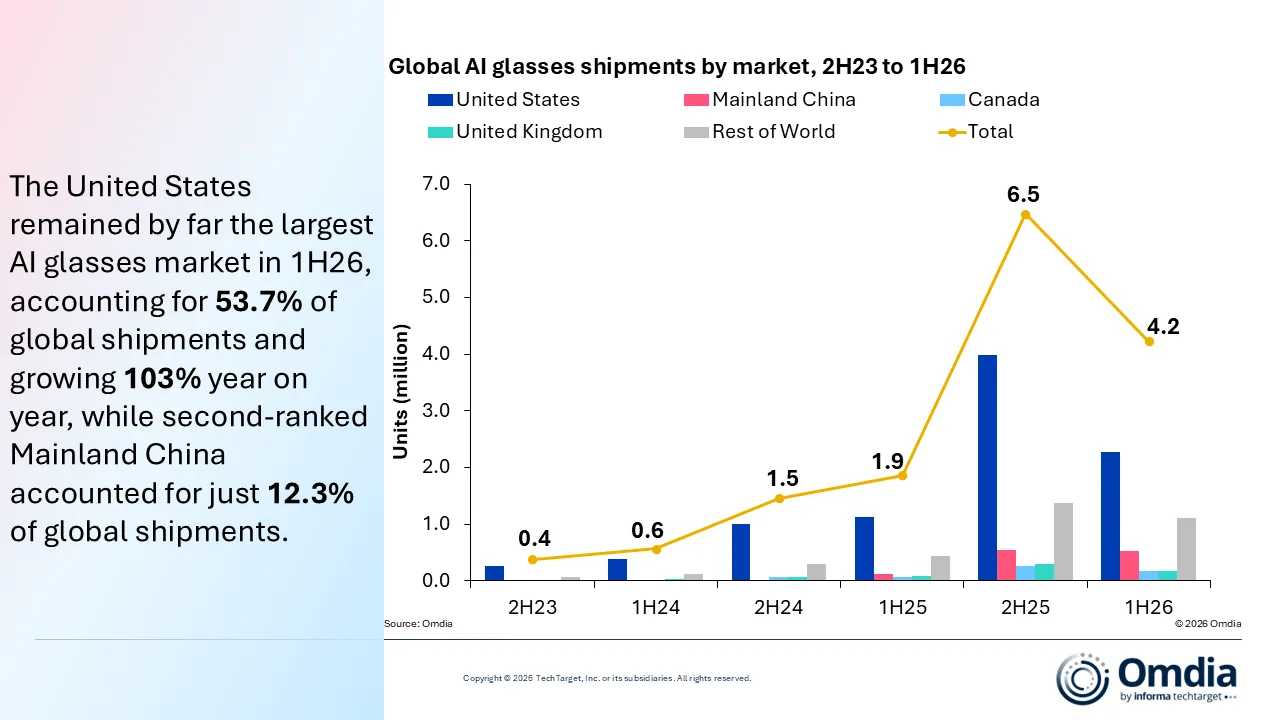
Omdia于2026年9月22日英国当地时间发布报告,披露全球AI眼镜市场2026年上半年关键数据:
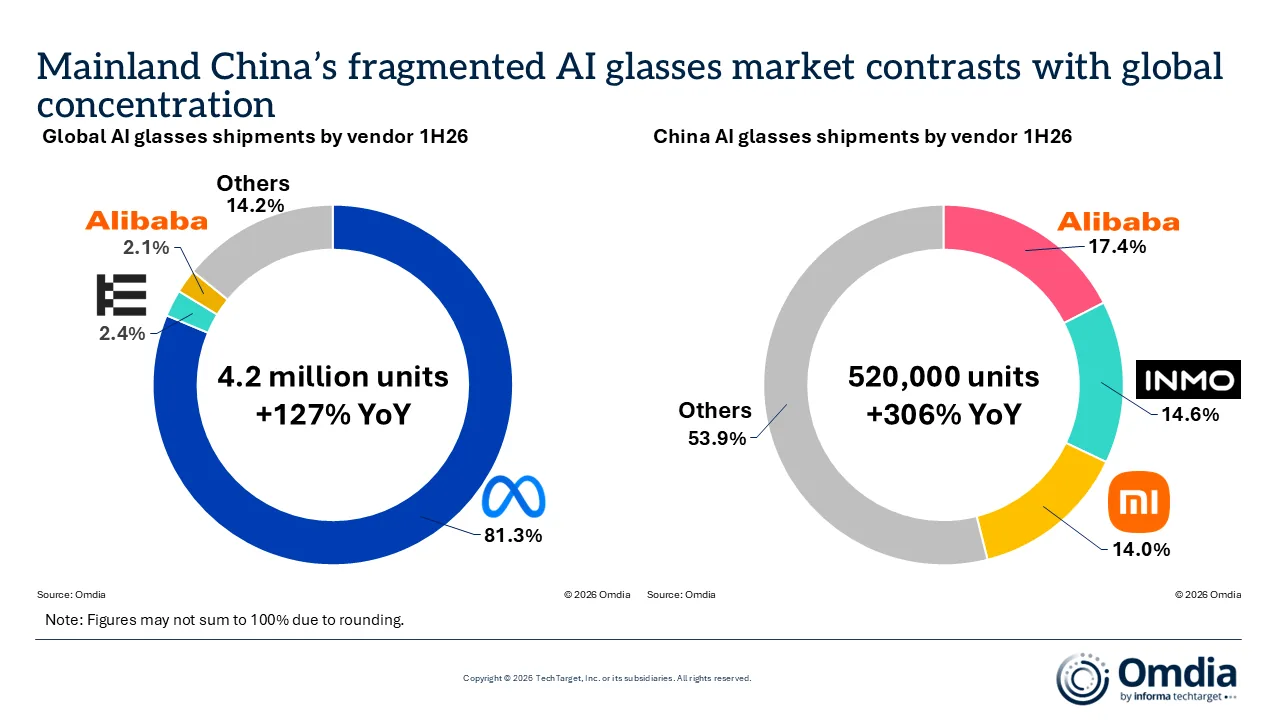
- 出货总量:420万副(同比+127%)
- 主要驱动力:Meta持续动能 + 中国市场的爆发式增长
- 中国区表现:出货量同比激增306%,成为硬件配置试验场
- 市场格局:Meta一家独大(81.3%),Top3合计不足90%;中国市场高度分散,Top3合计仅46.1%
市场格局:集中与分散的双重图景
全球市场呈现高度集中态势。Meta以340万副的出货量独占81.3%的市场份额,遥遥领先于其他厂商。Even Realities以2.4%的全球市占率位列第二,阿里巴巴以2.1%紧随其后。这表明全球市场已进入Meta主导的寡头阶段。
与全球格局形成鲜明反差的是中国市场。尽管中国AI眼镜出货量同比暴涨306%,展现出强大增长动能,但市场仍处于高度分散状态。阿里巴巴、影目、小米三家厂商合计市占率仅为46.1%,尚未形成明确领导者。这种“高增长+低集中度”的组合,在当前硬件赛道中较为罕见——通常达到相同出货规模的市场往往已形成头部效应。
Omdia将中国AI眼镜市场描述为“各类硬件配置的大型试验场”,反映了厂商在此积极试水不同技术路径与产品形态的现状。当前尚无任何一家中国厂商具备全球性定价权或生态绑定能力。
技术碰撞:全球标准与本地化探索
当前全球主流AI眼镜产品多配备持续开启的摄像头,引发广泛关注。Omdia研究总监Jason Low指出:随着监管审查日益严格,仅靠更严格的隐私设置和更清晰的信息说明已远远不够。
厂商面临的核心挑战在于:必须向用户明确说明摄像头实时捕捉的内容类型、具体用途,并提供技术保障确保数据不会流向第三方。这既涉及产品端的隐私设计,也指向服务端的数据处理逻辑重构。
中国市场的繁荣恰恰体现在厂商对此的快速响应上:多方技术方案并行测试,既包括本地闭环处理方案,也包含边缘计算+云协作模式。市场分散性客观上促进了技术路线的多样性验证。
产品视角:价格与配置信息
源材料未提供具体产品价格、存储规格或芯片参数,缺乏版本对比依据,故不生成对比表格。当前市场格局主要受品牌生态力、渠道覆盖与早期用户积累驱动,产品参数差异尚未成为关键区分因素。
落地建议
- 适合 NOW 采用者:企业级开发者与早期技术探索者。当前AI眼镜仍处hardware-first阶段,具备一定技术理解力的用户更适合参与生态共建,获取早期功能更新与反馈渠道。
- 建议再等等的用户:对隐私敏感或仅需轻量辅助功能的普通消费者。行业尚处于隐私规范建立期,建议等待更成熟的行业标准出台后再行入局。
写在最后
AI眼镜正从“概念验证”迈向“规模化验证”阶段。Meta的主导地位加速了硬件普及,但中国市场的爆发式增长揭示了一个重要趋势:新兴市场可能成为技术落地的“压力测试场”,通过高频使用逼近产品边界。下一个关键变量或将在于隐私政策与数据合规框架的逐步统一。