
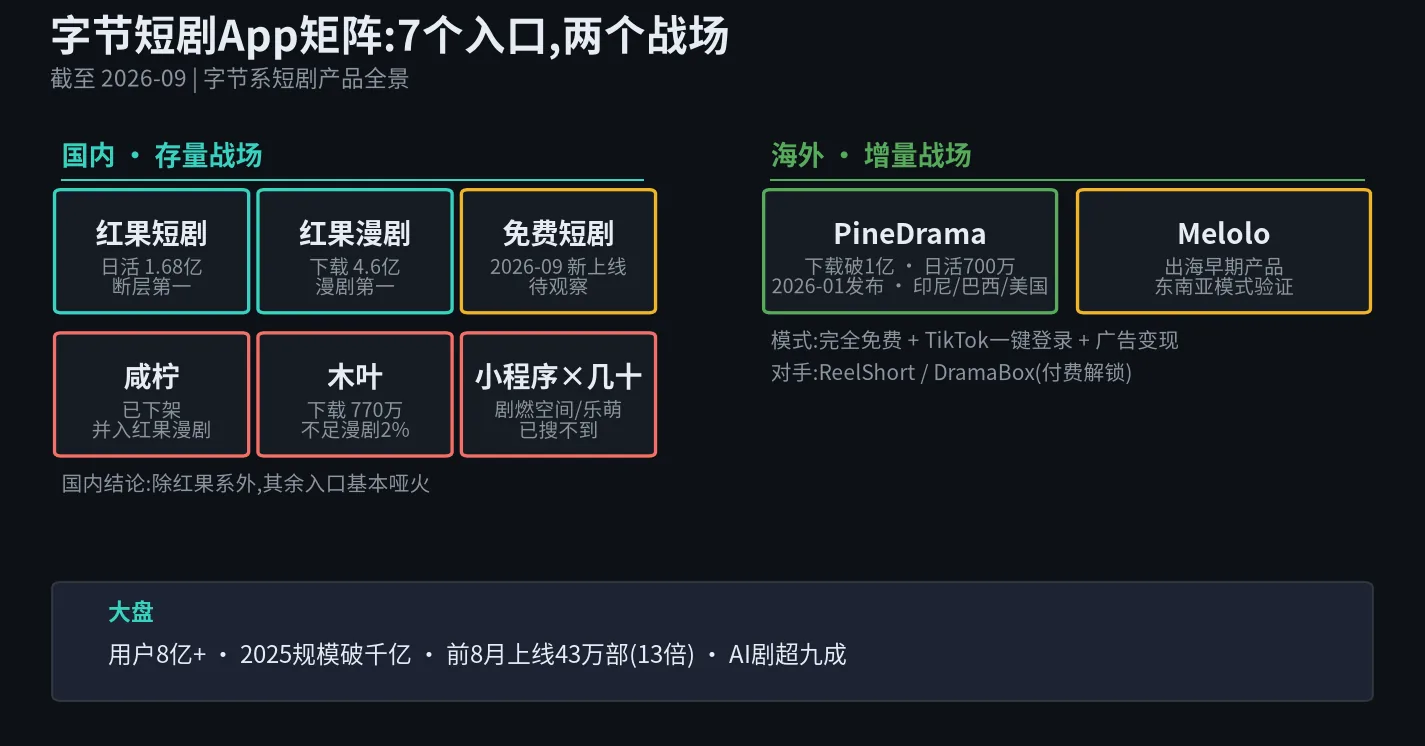
结论先讲:字节短剧矩阵的7个入口里,真正能打的只有2个——红果(日活1.68亿,断层第一)和出海的 PineDrama(累计下载破1亿)。国内其余5个入口,一个下架、一个下载量不足红果漫剧的2%,真正的问题不是App数量,而是这些App背后是不是同一套内容库。
红果封神之后,字节又开了一个新入口
2026年9月下旬,应用商店里多了一款叫“免费短剧”的App,开发者信息指向字节跳动,Slogan是“免费短剧,好戏常在”,题材覆盖都市热血、甜宠言情、职场婚恋、逆袭反转、玄幻仙侠。
把它放进字节的产品清单,这是第7款短剧App。加上红果、红果免费漫剧、咸柠、木叶,以及海外的 Melolo、PineDrama,“短剧App工厂”的样子已经摆出来了。
奇怪的地方在于:字节不缺入口。红果之外,抖音、今日头条、番茄小说、TikTok 里都有短剧频道,加上海外生态,字节覆盖免费短剧用户的入口本来就不缺。国内5款短剧App在用户眼里差异也不大——都只是又一个免费看短剧的地方。
那为什么还要再开一个?
大盘:蛋糕还在变大,但增速正在跳水
先看大盘。9月17日,国务院新闻办发布会上,广电总局网络视听司负责人给出一组官方数据:
| 指标 | 数值 | 出处 |
|---|---|---|
| 全国微短剧用户 | 超8亿 | 广电总局(2026-09-17发布会) |
| 2025年市场规模 | 突破千亿元 | 同上 |
| 2026年前8个月上线微短剧 | 43万部 | 同上,是2025年全年的13倍 |
| AI剧占比 | 超九成 | 同上 |
| 2026年预计规模 | 1210亿元 | 《2026短剧行业趋势洞察》 |
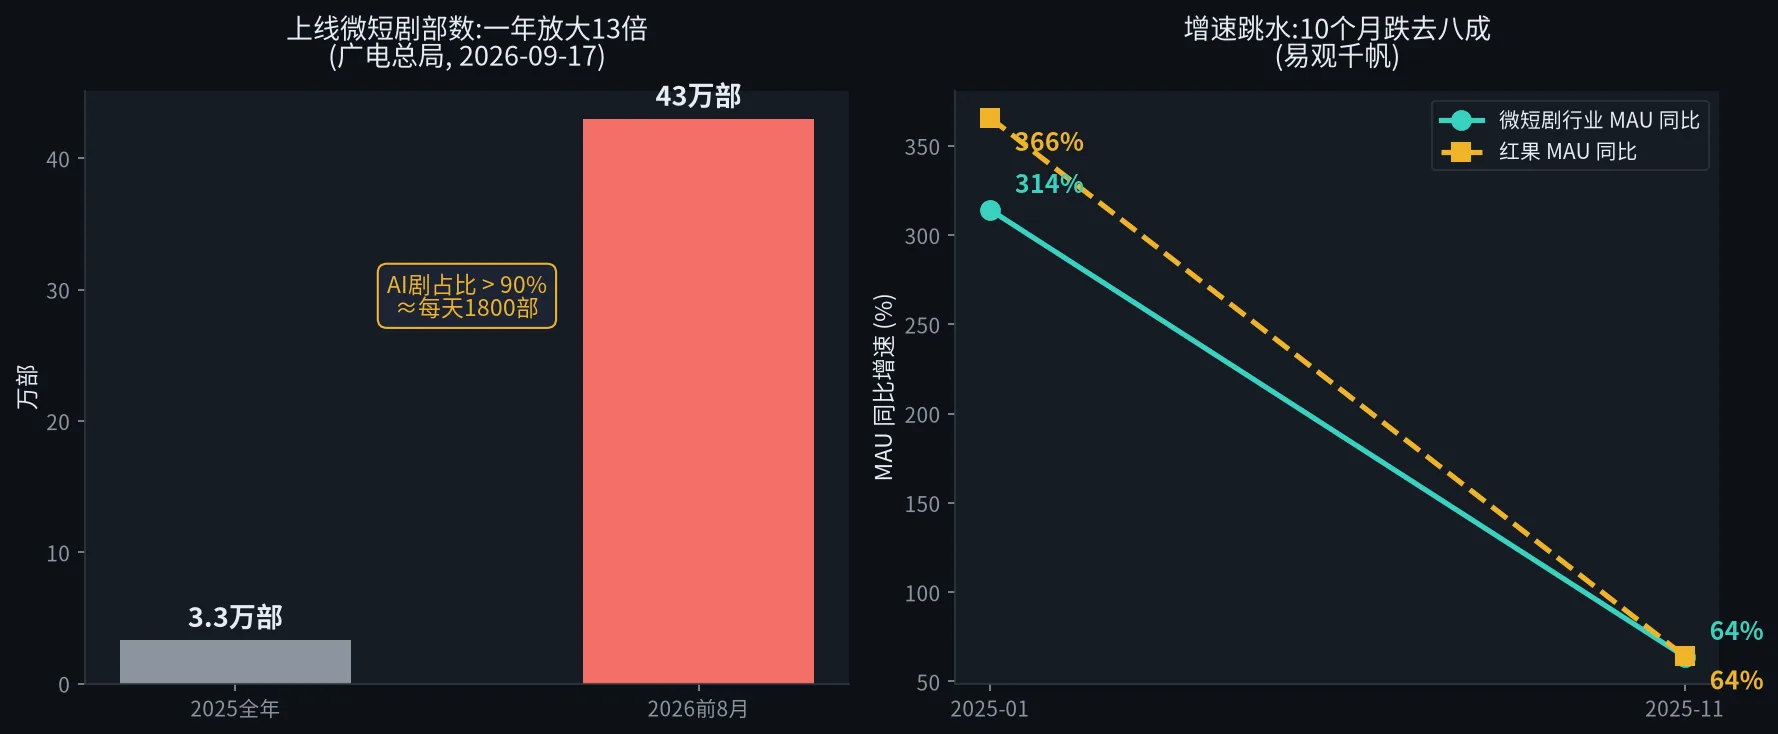
43万部是什么概念?平均每天上线近1800部。对比2025年全年约3.3万部,产能一年放大13倍。这不是内容繁荣,这是产能踩踏——九成是AI剧,生成成本跌到地板,供给端几乎无门槛,流量自然不够分。
广电总局在这次发布会上还做了一件短剧创作者应该都注意到了的事:下架违规微短剧6.8万部,同时指导平台开设“真人剧”专区、大力扶持真人剧,AI作品必须加内容标识并经人工审核,严禁“AI魔改”。监管的态度很清楚:给AI剧降温,把产能闸门收紧。
监管出手的原因,从创作者端的数据看得更直观。
增速跳水:从314%到64%,只用了10个月
易观千帆数据显示,国内微短剧行业月活跃用户同比增速,从2025年1月的314.23%,一路下滑到2025年11月的63.91%。红果自己的MAU同比增速,同期从365.78%滑到64.2%。
**10个月,增速跌去八成。**短剧用户渗透率已经很高,大盘逼近天花板,作为头部平台的红果最先触及增长瓶颈。
红果平台内部的数据能看出更多端倪:
- 必看榜前三名《十八岁太奶奶3》《十八岁太奶奶4》《家里家外》,两部是2025年的老剧,另一部是老IP续作;
- 收藏榜前十名全部是去年老剧;
- 今年的新剧,热度和收藏都不及去年水准。
当一个平台的热门内容榜被老剧霸榜,说明新内容没有接上——这正是AI剧泛滥之后的新问题:量大,但没有头部。
创作者端:万播收益从两百元跌到个位数
大盘的冷,最直观地落在创作者的收益曲线上。
短剧创作者林建焕今年制作了6部短剧,5部上了红果。他的说法是,红果是他最看重的平台,流量比其他平台好,新推出的“日收益”政策对创作者也更友好。但从收益看,短剧“有时候数据好看可实际转化并不好”。
具体到数字:单部短剧收益从过去的万播一两百元,降到目前的万播几块钱。他发来一张截图:一部短剧9月15日当天21万播放,收益9块钱。21万播放换9块钱,折下来万播不到0.5元,比行业均值还惨。
流量通胀也很严重。从业者“小白”的短剧上线一个多月后,9月上旬某天热度突然涨了200,从4000跳到4300多。按过去的经验,一部剧上线一个月后、在其他数据都在跌的情况下,热度基本不可能逆势上涨两三百。他把这类异动归因于平台在调整热度算法。类似经历的创作者不止他一人。
“现在全面亏损,只有2%的人赚钱,密密麻麻都是AI剧,没有门槛,流量不够分。”——这是林建焕的原话,也是这个赛道2026年秋天最准的一句行业注脚。
矩阵的账:7个入口,能打的只有2个
回到开头的问题:红果已经断层领先,为什么还要做矩阵?
红果断层到什么程度:QuestMobile数据显示,截至2026年7月,上线不满三年的红果短剧日活1.68亿,同比增长107%,超过爱奇艺、腾讯视频、优酷、芒果TV四大长视频平台日活之和。
但矩阵里其他产品的成绩单:
| 产品 | 状态/数据 |
|---|---|
| 红果短剧 | 日活1.68亿,断层第一 |
| 红果免费漫剧 | 安卓累计下载近4.6亿 |
| “免费短剧” | 2026年9月新上线,待观察 |
| 咸柠 | 已下架,升级成了红果免费漫剧 |
| 木叶 | 安卓累计下载仅770万,不足红果漫剧的2% |
| Melolo | 出海早期产品,主东南亚验证 |
| PineDrama | 累计下载破1亿,日活约700万,月下载超1700万 |
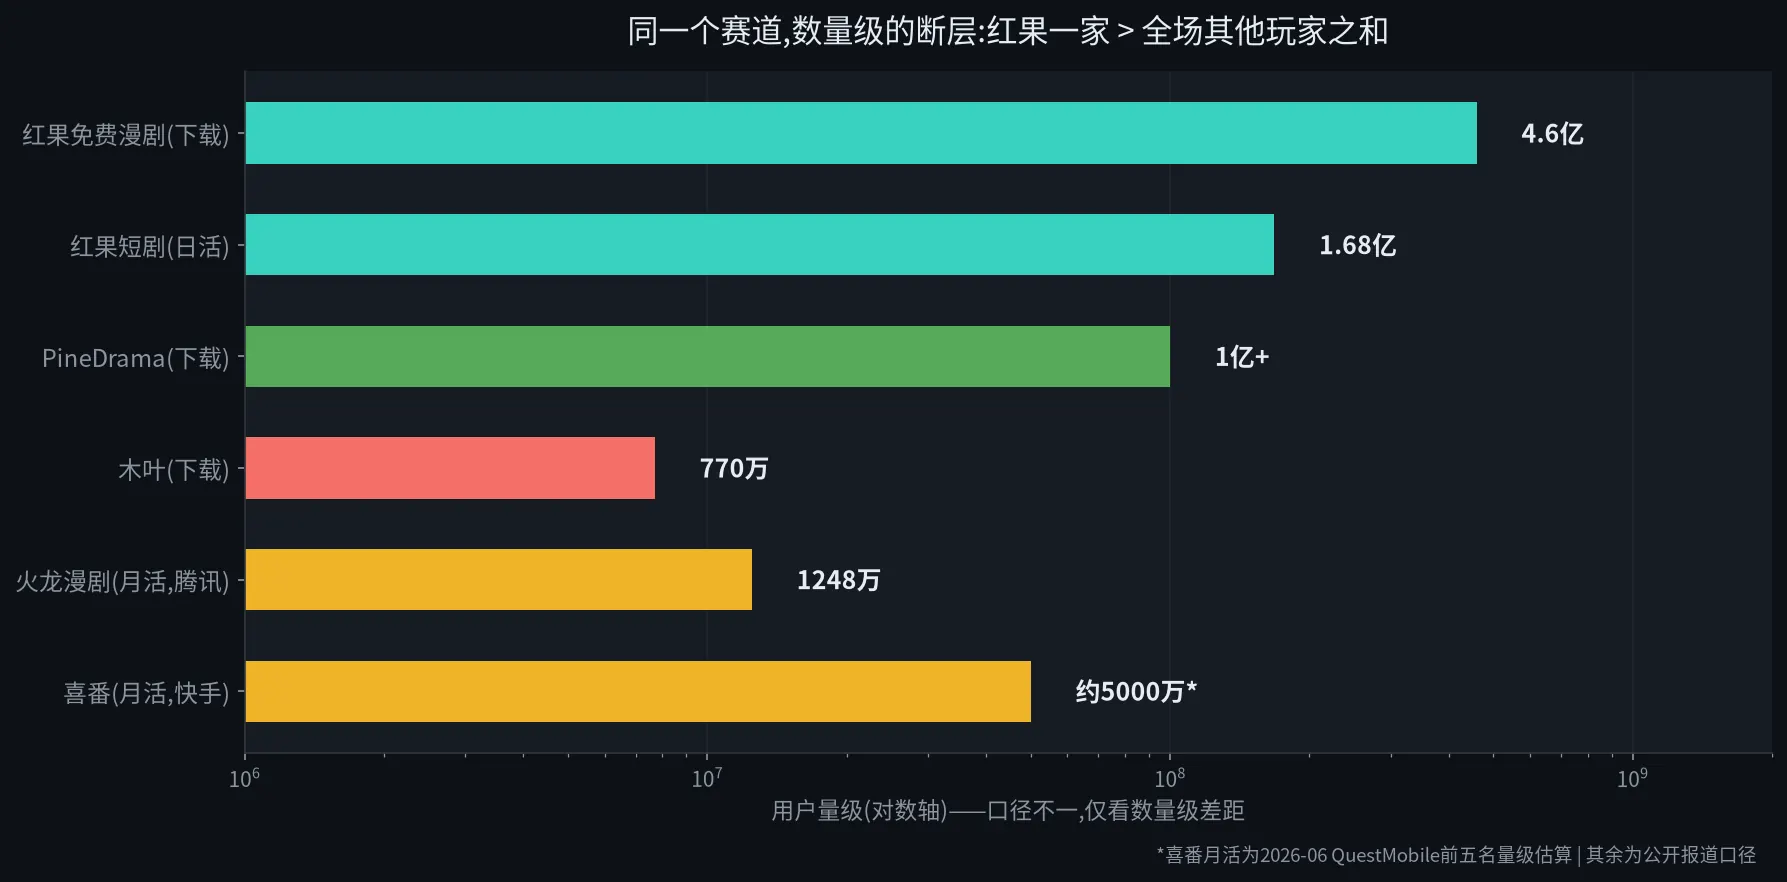
值得注意的反差:国内矩阵声量都不大,出海带广告的免费模式反而跑出了第二个爆款。PineDrama 今年1月才发布,主攻印尼、巴西、美国,在 Sensor Tower 2026年Q2中国非游戏应用出海下载榜排第7,是榜单里唯一上线不足一年的新产品。它的模式也和国内卷法不同——完全免费、TikTok账号一键登录、无内购,逐步引入广告变现,相当于把红果的免费逻辑复制到海外,内容以海外本土原创为主(豪门、爱情、吸血鬼题材),和 ReelShort、DramaBox 的付费解锁模式错位竞争。
这里面藏着矩阵打法的真正胜负手:海外短剧市场还在高增长,而国内已经到顶。2026年海外微短剧市场规模约36亿美元,双端内购收入20.3亿美元;中国厂商占海外市场90%以上份额。国内千亿元(约140亿美元)盘子增速只有两位数,海外36亿美元盘子增速还在三位数——PineDrama 的1亿下载,吃到的是增量,红果的1.68亿日活,守的是存量。
国内矩阵剩下的机会窗口,很大程度上取决于监管的走向。广电总局明确扶持真人剧、严打“AI魔改”,等于官方在替行业做内容分层。字节国内的“第二个红果”如果出现,大概率不是来自同库分发的垂类App,而是来自真人剧+漫剧这些监管点名的方向。
竞对不闲着:腾讯系多线包抄
字节做矩阵的同时,对手在做什么。
腾讯系是动作最多的一支。微信视频号推出原生短剧激励计划,爆款剧目最高135%激励分成,并缩短账单周期;腾讯视频上线竖屏短剧专区,优质作品上不封顶激励,厂牌合作方最高500万元;腾讯音乐2024年推出独立短剧App“全民短剧”;阅文今年7月上线独立短剧App“起点剧场”。
漫剧赛道上,腾讯视频的火龙漫剧追赶势头明显。QuestMobile数据显示,今年6月短剧月活前五名为:红果、红果漫剧、河马剧场、火龙漫剧、喜番。火龙漫剧以1248万月活排漫剧第二、短剧总榜第四,还在与中文在线等内容方签订数千万元级合作加码内容。
B站、优酷、爱奇艺则集体转向AI短剧和AI视频工具,并且不约而同押注AI创作者大赛:
- B站:AI短剧创作扶持计划+AI视频工具updream,1月启动首场AI创作大赛,77个获奖席位、总奖金池超300万元,一等奖100万元;
- 爱奇艺:降低门槛、加码分账、AI视频工具纳逗pro,3月启动纳逗·AIGC创投大会,9月联手阿里万相Wan3.0办全球AI创作者挑战赛;
- 优酷(虎鲸文娱):自研“虎鲸AI大模型”,9月17日启动“鲸锐AI创作大赛”,总奖金1000万元,最高单项200万元。
快手则选择不硬堆独立App,把筹码压在精品短漫剧上:2026年短剧日均曝光1.29亿、用户日均观看29分钟、剧集供给量增长8倍、漫剧近半年广告消耗增长近20倍(磁力引擎数据),短剧日活已破3亿。
平台竞争的焦点,已经从抢用户转向抢AI创作者——押注的是下一个内容周期的产能。腾讯用钱和流量生态包抄,长视频平台用AI工具+大赛吸附创作者,快手用广告消耗效率说话,字节用App矩阵+红果这个现金牛。
全平台入场清单:做AI短剧,该盯哪些平台
把上面散落各家的信息收拢成一张表。如果你打算进场做AI短剧,这张表就是2026年秋天的平台全景——按阵营分,关键政策和数据一并列出:
| 平台 | 阵营 | 形态 | 创作者政策 | 关键数据(2026) |
|---|---|---|---|---|
| 红果短剧 | 字节 | 独立App·免费 | 日收益政策 | 日活1.68亿,断层第一 |
| 红果免费漫剧 | 字节 | 独立App·漫剧 | 同红果体系 | 安卓下载近4.6亿 |
| “免费短剧” | 字节 | 独立App·免费 | 待观察 | 2026-09新上线 |
| 抖音/今日头条/番茄小说 | 字节 | 内嵌短剧入口 | 平台分账 | 短剧小程序几十款(多已沉寂) |
| 咸柠 | 字节 | 已下架 | — | 并入红果免费漫剧 |
| 木叶 | 字节 | 独立App | — | 下载770万,边缘化 |
| PineDrama | 字节出海 | 独立App·免费+广告 | 逐步开放 | 下载破1亿,日活约700万 |
| Melolo | 字节出海 | 独立App·东南亚 | — | 早期验证产品 |
| 视频号 | 腾讯 | 微信内嵌 | 爆款最高135%激励分成 | 账单周期已缩短 |
| 腾讯视频竖屏短剧专区 | 腾讯 | 长视频平台内 | 上不封顶,厂牌最高500万元 | — |
| 火龙漫剧 | 腾讯视频 | 独立App·漫剧 | 千万元级内容采购 | 月活1248万,漫剧第二 |
| 全民短剧 | 腾讯音乐 | 独立App | — | 2024年跨界推出 |
| 起点剧场 | 阅文(腾讯系) | 独立App | 网文IP改编路线 | 2026-07上线 |
| 快手短剧 | 快手 | 主站+星芒短剧 | 分账+磁力引擎 | 短剧日活破3亿,日均曝光1.29亿 |
| 河马剧场 | 点众科技 | 独立App | — | 短剧月活第3(高于1248万) |
| B站 | B站 | 主站+AI工具updream | AI大赛奖金池超300万 | 一等奖100万,77个获奖席位 |
| 喜番 | 快手 | 独立App | — | 月活居行业前五 |
| 纳逗pro | 爱奇艺 | AI视频工具 | AIGC创投大会,分账加码 | — |
| 优酷(虎鲸文娱) | 阿里 | 主站+虎鲸AI工具 | 鲸锐大赛总奖金1000万 | 单项最高200万 |
| ReelShort | 中文在线系·出海 | 独立App·付费解锁 | — | 出海付费模式头部 |
| DramaBox | 点众系·出海 | 独立App·付费解锁 | — | 出海付费模式头部 |
从这张表里能读出三条进场路线:
- 大盘路线:红果+快手,流量最大但最卷,万播收益已经跌到个位数,适合有量产能力的团队;
- AI友好路线:B站、爱奇艺、优酷三家都在办AI创作大赛、给AI工具、给真金白银,是当下对AI短剧创作者门槛最低、补贴最实的入口;
- 出海路线:PineDrama(免费+广告)和 ReelShort/DramaBox(付费解锁)两条模式,海外市场还在三位数增速,竞争烈度远低于国内。
监管变量也要算进去:广电总局扶持真人剧、AI作品须标识+人工审核,意味着纯AI生成的剧在国内平台过审成本在上升,AI+真人混合制作会更稳。
尾部判断
这篇文章写了三个数字,值得放在一起再读一遍:
- 8亿用户、43万部上线、千亿元规模——这是短剧的天花板;
- 增速64%、万播几块钱、收藏榜全是老剧——这是短剧的现状;
- 7个App、能打的2个、出海下载破1亿——这是字节的答案。
对于字节,7款App是不是资源浪费,不取决于App数量,而取决于那几条从7个入口涌入的流量,最终汇入的是不是同一个内容库。如果是,再多入口也只是把红果的存量摊薄;如果不是,矩阵里每一款App都在替字节试探下一个内容形态——就像当年字节同时养着抖音和TikTok一样。
对于创作者,答案更冷:万播收益从一两百元跌到几块钱的过程,就是行业从蓝海转向红海的精确刻度。今天进场做AI剧,相当于2021年进场做公众号——平台还需要你,但只剩2%的人赚钱了。
| |